Une commande importante peut remplir le carnet de ventes tout en fragilisant le compte bancaire. Entre les achats, la fabrication, la livraison et le règlement du client, plusieurs semaines s’écoulent pendant lesquelles l’entreprise doit payer ses salariés, ses fournisseurs et ses charges courantes. Lorsque les règlements tardent, le bénéfice annoncé ne suffit pas : il faut mesurer les sommes immobilisées dans l’activité et prévoir les ressources qui permettront de patienter.
Calculer le besoin en fonds de roulement avec des délais de paiement longs suppose de regarder au-delà des échéances inscrites sur les factures. Les dates d’encaissement réelles, les marchandises conservées en réserve, les acomptes et les obligations fiscales modifient le besoin à financer. Prenons le cas d’Atelier Horizon, une petite entreprise fictive qui fournit des équipements textiles à des professionnels : ses ventes progressent, mais certains clients règlent avec retard. Son exemple permet de construire un calcul cohérent, de mesurer le coût d’un allongement des règlements et de transformer un indicateur comptable en décisions concrètes pour la trésorerie.
Besoin en fonds de roulement : comprendre le décalage créé par les paiements longs
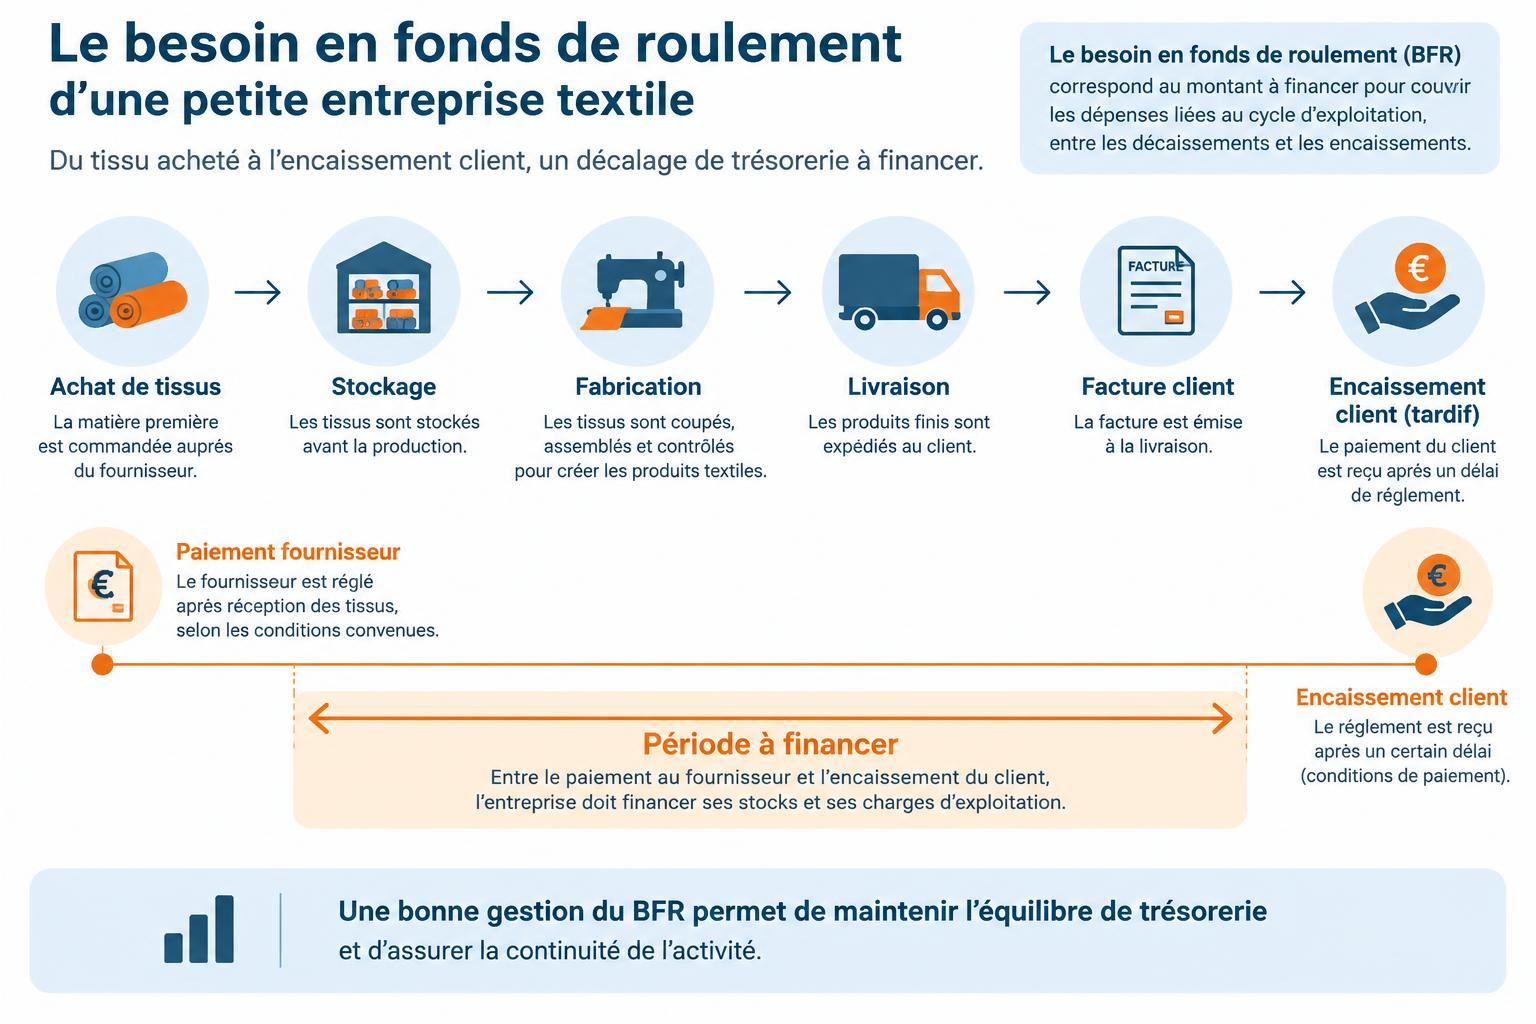
Le cycle d’exploitation immobilise de l’argent avant l’encaissement
Le besoin en fonds de roulement, ou BFR, mesure les ressources immobilisées dans les opérations courantes, après déduction du financement procuré par les dettes liées à ces opérations. Il ne correspond ni au bénéfice, ni au solde bancaire, ni au montant total des dépenses annuelles.
Chez Atelier Horizon, les tissus sont achetés avant la production, puis les articles terminés attendent parfois leur expédition. Après livraison, une nouvelle attente commence : celle du règlement, qui prolonge le cycle d’exploitation sans apporter immédiatement de liquidités.
Imaginons que les matières restent trente jours dans l’atelier et que le client paie soixante jours après facturation. Si le fournisseur est réglé trente jours après l’achat, une partie importante des dépenses doit être avancée bien avant l’encaissement final.
La durée seule ne suffit toutefois pas à chiffrer cette avance. Les marchandises sont valorisées à leur coût, tandis que les factures clients comprennent la marge et, lorsque l’opération y est soumise, la TVA : chaque délai doit donc être appliqué à la bonne base monétaire.
BFR positif, négatif ou nul : interpréter le résultat sans confusion
Un montant positif indique que les actifs circulants retenus dépassent les ressources correspondantes. L’entreprise doit financer cet écart avec des ressources stables, des disponibilités existantes ou des concours financiers adaptés.
Un montant négatif signifie au contraire que le fonctionnement courant procure une ressource. Cette situation peut se rencontrer dans un commerce encaissant immédiatement ses ventes tout en payant ses partenaires plusieurs semaines plus tard.
Un résultat nul traduit un équilibre à la date observée, mais ne garantit pas l’absence de difficultés pendant le mois. Une échéance de salaires ou un achat exceptionnel peut provoquer une tension que la photographie comptable ne révèle pas.
Un BFR négatif n’est pas non plus une réserve définitivement acquise. Si les ventes ralentissent, si les acomptes diminuent ou si les conditions fournisseurs se raccourcissent, la ressource peut disparaître rapidement.
Délais contractuels et retards réels : deux informations à distinguer
Pour Atelier Horizon, le contrat prévoit un règlement à soixante jours, mais plusieurs clients paient quinze jours après l’échéance. Construire le prévisionnel sur la seule condition commerciale revient alors à ignorer une partie du décalage de trésorerie.
Le suivi doit séparer la durée prévue, le retard constaté et les factures contestées. Une facture bloquée faute de justificatif de livraison ne se traite pas comme une échéance simplement oubliée : la première appelle une action opérationnelle, la seconde une relance ciblée.
En France, les délais entre professionnels sont encadrés : hors régimes particuliers, les plafonds conventionnels sont généralement de soixante jours après émission de la facture ou de quarante-cinq jours fin de mois sous conditions. Un scénario d’encaissement à quatre-vingt-dix jours peut servir à tester un risque de retard, mais ne doit pas être présenté comme une condition contractuelle librement applicable.
Cette distinction évite aussi une mauvaise décision commerciale : accepter davantage de commandes d’un client lent peut amplifier une difficulté déjà présente. Le bon point de départ consiste à mesurer le temps réellement financé, puis à identifier précisément les postes qui le composent.
Calcul du BFR : formule complète, TVA et ratios de rotation
Définir un périmètre cohérent avant de calculer
La formule simplifiée est la suivante : BFR = stocks + créances clients − dettes fournisseurs. Elle constitue un premier diagnostic, mais reste insuffisante lorsque les acomptes, les charges constatées d’avance ou les obligations fiscales et sociales représentent des montants significatifs.
Pour analyser le fonctionnement courant plus finement, on retient les stocks et travaux en cours, les créances d’exploitation et les autres actifs correspondants, puis on soustrait les dettes d’exploitation. Les avances versées aux fournisseurs augmentent généralement le besoin, tandis que les acomptes reçus des clients le réduisent.
La présentation doit rester constante d’une période à l’autre. Si Atelier Horizon inclut ses dettes sociales en janvier, puis les exclut en février, la comparaison ne permet plus de distinguer une véritable évolution économique d’un simple changement de méthode.
Les disponibilités bancaires, les découverts et les emprunts financiers ne font pas partie du BFR d’exploitation. Ils servent à constater ou à financer la situation obtenue ; les intégrer au calcul mélangerait le besoin et les moyens utilisés pour le couvrir.
Valoriser les stocks au coût et les factures en TTC
Les marchandises sont généralement retenues à leur coût, hors TVA récupérable, et non à leur prix de vente. Les encours de production exigent également une valorisation cohérente : des articles partiellement fabriqués ont déjà consommé des matières et parfois de la main-d’œuvre.
Les soldes clients et fournisseurs sont habituellement pris toutes taxes comprises, puisqu’ils représentent les sommes effectivement attendues ou dues. Cette règle doit être adaptée aux opérations exonérées, aux exportations et aux régimes de TVA particuliers.
Le solde de TVA à payer ou à récupérer peut ensuite compléter le calcul détaillé, sans double comptage. Son effet dépend notamment des règles d’exigibilité et du calendrier de déclaration : une entreprise de services ne doit pas reproduire mécaniquement le modèle fiscal d’un négociant.
Transformer les délais en montants avec le ratio de rotation
Pour construire une estimation, on peut utiliser une convention de 360 jours ou l’année civile de 365 jours. L’essentiel est d’appliquer la même convention à tous les postes et de préciser celle qui a été choisie.
- Stock moyen estimé : coût annuel des marchandises vendues ÷ 360 × durée moyenne de stockage.
- Encours clients estimé : chiffre d’affaires annuel TTC ÷ 360 × délai moyen d’encaissement.
- Encours fournisseurs estimé : achats annuels TTC concernés ÷ 360 × délai moyen de règlement.
- BFR en jours de chiffre d’affaires : BFR ÷ chiffre d’affaires annuel HT × 360.
Le ratio de rotation apporte une lecture complémentaire : pour les marchandises, le coût annuel des ventes divisé par le stock moyen donne un nombre de rotations annuelles. La durée moyenne correspond alors à 360 divisé par ce nombre, avec la convention retenue.
Pour les clients, le délai observé peut être estimé à partir de l’encours moyen rapporté au chiffre d’affaires TTC. Une moyenne calculée sur plusieurs arrêtés mensuels est souvent plus représentative que le seul solde de clôture, surtout lorsque l’activité est saisonnière.
Enfin, les achats ne sont pas toujours égaux au coût des marchandises vendues : une constitution de réserves crée une différence. Un calcul fiable repose moins sur la sophistication de la formule que sur la cohérence des bases utilisées.
Exemple de calcul du BFR avec des encaissements à 60, 90 et 120 jours
Construire une hypothèse chiffrée sans confondre les marges
Atelier Horizon prévoit un chiffre d’affaires annuel de 120 000 euros HT. Pour rendre la démonstration lisible, on suppose une activité régulière, une TVA de 20 % sur tous les achats et ventes concernés, et aucune variation annuelle du volume stocké.
Le coût des marchandises vendues et les achats annuels sont fixés à 60 000 euros HT. La marge commerciale représente donc 60 000 euros, soit un taux de marque de 50 % du chiffre d’affaires ; cette précision évite de confondre taux de marque et taux de marge.
L’entreprise conserve l’équivalent de soixante jours de marchandises et règle ses partenaires à trente jours. Dans cette première approche, les acomptes ainsi que les autres créances et dettes d’exploitation sont laissés de côté pour isoler l’effet du poste clients.
La valeur moyenne des réserves atteint ainsi 60 000 ÷ 360 × 60 = 10 000 euros. Le financement obtenu auprès des fournisseurs représente 72 000 ÷ 360 × 30 = 6 000 euros, les achats TTC s’élevant à 72 000 euros.
Mesurer l’effet d’un allongement des délais de paiement
Avec un encaissement moyen à soixante jours, les factures non réglées représentent 144 000 ÷ 360 × 60, soit 24 000 euros. Le besoin simplifié ressort donc à 10 000 + 24 000 − 6 000 = 28 000 euros.
Les hypothèses à quatre-vingt-dix et cent vingt jours ci-dessous simulent des retards ou une dégradation du recouvrement. Elles constituent des tests de résistance financiers, et non une recommandation de conditions commerciales.
| Poste ou indicateur | Encaissement à 60 jours | Encaissement à 90 jours | Encaissement à 120 jours |
|---|---|---|---|
| Stock moyen au coût HT | 10 000 € | 10 000 € | 10 000 € |
| Créances clients TTC | 24 000 € | 36 000 € | 48 000 € |
| Dettes fournisseurs TTC | 6 000 € | 6 000 € | 6 000 € |
| BFR simplifié | 28 000 € | 40 000 € | 52 000 € |
| Besoin supplémentaire par rapport à 60 jours | 0 € | 12 000 € | 24 000 € |
Dans cet exemple, chaque journée supplémentaire d’attente immobilise 400 euros, soit 144 000 euros TTC divisés par 360. Un retard moyen de quinze jours absorbe ainsi 6 000 euros, même si aucune dépense nouvelle n’apparaît dans le compte de résultat.
Pourquoi cette somme dépasse-t-elle parfois l’intuition du dirigeant ? Parce que le retard s’applique à un flux de ventes comprenant la marge et la taxe facturée, et non au seul coût des matières premières.
Passer du résultat simplifié au besoin réellement finançable
Supposons maintenant qu’Atelier Horizon ait versé 2 000 euros d’acomptes à ses fournisseurs et reçu 3 000 euros d’avances de ses clients. Toutes choses égales par ailleurs, ces deux éléments réduisent ensemble le résultat précédent de 1 000 euros.
Les dettes fiscales et sociales, les créances diverses et les éventuelles charges constatées d’avance doivent ensuite être examinées. Leur intégration peut modifier sensiblement le montant, notamment lorsque les échéances sont concentrées à certaines dates.
Le rapport de 28 000 euros au chiffre d’affaires HT donne également 84 jours de chiffre d’affaires selon la convention de 360 jours. Cet indicateur facilite les comparaisons, mais ne signifie pas que le délai client est de quatre-vingt-quatre jours : il agrège plusieurs composantes valorisées différemment.
Si les ventes progressent de 25 % avec des proportions et des délais inchangés, le besoin simplifié passe théoriquement de 28 000 à 35 000 euros. La croissance doit donc être accompagnée d’un financement de l’exploitation, même lorsque la rentabilité reste stable.
Prévoir le BFR : saisonnalité, retards clients et plan de trésorerie
Remplacer la moyenne annuelle par un calendrier mensuel
Une moyenne annuelle convient pour comprendre le mécanisme, mais elle masque les pointes. Atelier Horizon prépare une collection professionnelle au printemps : les matières sont commandées plusieurs semaines avant les livraisons, alors que les encaissements correspondants arriveront plus tard.
Le maximum de financement peut donc survenir avant la période de ventes la plus forte. Attendre que le chiffre d’affaires augmente pour demander une ligne bancaire revient à intervenir après le début du besoin.
Le prévisionnel doit reconstituer chaque mois les achats, la consommation des matières, les livraisons et les règlements attendus. Pour une activité très irrégulière, un suivi hebdomadaire complète utilement cette vision, particulièrement autour des salaires et des échéances fiscales.
Il faut également distinguer facturation et encaissement : une vente réalisée en mars n’alimente pas nécessairement le compte bancaire en mars. Les conditions à fin de mois, les jours non ouvrés et les procédures de validation des grands comptes peuvent modifier sensiblement la date réelle.
Utiliser la balance âgée pour prévoir les créances clients
La balance âgée répartit les factures selon leur échéance et leur ancienneté de retard. Elle permet de distinguer les sommes non encore exigibles, les retards récents, les litiges et les dossiers présentant un risque élevé de non-recouvrement.
Chez Atelier Horizon, un encours global de 30 000 euros peut sembler acceptable, alors que 12 000 euros concernent un seul donneur d’ordre en difficulté. Le montant total ne révèle donc pas à lui seul le risque de concentration.
Pour chaque facture importante, l’équipe renseigne une date probable de paiement et l’action nécessaire pour la sécuriser. Un engagement oral, une facture validée dans le portail client et un virement annoncé ne présentent pas exactement le même degré de fiabilité.
Une créance comptabilisée n’est pas une disponibilité certaine. Les dépréciations nécessaires doivent être traitées en comptabilité, mais le prévisionnel de liquidités doit surtout éviter d’inscrire des encaissements irréalistes ; une dépréciation réduit un actif comptable sans créer de rentrée d’argent.
Construire plusieurs scénarios et repérer le point bas
Le scénario central reprend les comportements habituels, tandis qu’un scénario dégradé ajoute des retards, un surstock ou une baisse des commandes. Un troisième scénario peut simuler une croissance rapide, car un succès commercial mobilise lui aussi des ressources supplémentaires.
Pour rendre ces simulations utilisables, Atelier Horizon suit notamment les éléments suivants :
- Le pic de BFR : le montant maximal immobilisé pendant la période.
- Le point bas bancaire : le solde minimal après tous les encaissements et décaissements prévus.
- La marge disponible : les liquidités et lignes confirmées restant mobilisables.
- La concentration clients : la part des règlements dépendant de quelques débiteurs.
- Les écarts aux prévisions : les différences entre dates promises et dates constatées.
Le BFR et le plan de trésorerie sont complémentaires, mais ne se remplacent pas. Le second intègre aussi les investissements, les remboursements d’emprunts, les apports et les autres mouvements qui ne relèvent pas du fonctionnement courant.
Une réserve de sécurité se dimensionne ensuite à partir des risques observés, plutôt qu’en appliquant un pourcentage arbitraire au chiffre d’affaires. Le montant à sécuriser est celui qui permet de traverser le point bas crédible, pas seulement de financer une moyenne rassurante.
Réduire et financer le BFR lorsque les règlements restent longs
Accélérer l’encaissement sans détériorer la relation commerciale
Le premier levier consiste à supprimer les jours perdus avant même l’échéance. Une facture émise tardivement, un bon de commande absent ou une erreur de référence peuvent reporter le paiement sans que les conditions négociées aient changé.
Atelier Horizon prépare donc les informations de facturation dès la commande et transmet les justificatifs de livraison rapidement. Pour les prestations longues ou personnalisées, des acomptes et des factures d’avancement peuvent limiter les sommes avancées, lorsque le contrat le permet.
Les relances gagnent à être organisées plutôt qu’improvisées : vérification de réception avant échéance, rappel à la date prévue, puis traitement gradué du retard. Les pénalités applicables et l’indemnité forfaitaire de recouvrement entre professionnels doivent être prévues et utilisées conformément aux règles en vigueur.
Un escompte pour paiement anticipé peut aussi être proposé, mais son coût doit être comparé au financement évité. Réduire le délai n’est intéressant que si l’avantage obtenu ne détruit pas inutilement la marge.
Agir sur les stocks et les conditions fournisseurs
Réduire les réserves inutiles libère des ressources sans attendre une progression des ventes. Dans l’exemple d’Atelier Horizon, passer de soixante à quarante-cinq jours de stockage réduit le montant immobilisé de 2 500 euros, sur la base d’un coût annuel de 60 000 euros.
Cette baisse doit préserver la capacité de livraison : supprimer une matière critique peut provoquer des ruptures bien plus coûteuses que son financement. L’analyse distingue donc les références lentes, les articles obsolètes et les composants indispensables difficiles à réapprovisionner.
Du côté des fournisseurs, une prolongation négociée de dix jours représenterait ici 2 000 euros de ressources supplémentaires, à achats TTC inchangés. Elle doit respecter le cadre légal et rester compatible avec la solidité des partenaires ; retarder unilatéralement les règlements ne constitue pas une stratégie saine.
Adapter le plan de financement au caractère durable ou temporaire du besoin
Le socle permanent du BFR mérite généralement des ressources stables : capitaux propres, bénéfices conservés ou financement à moyen terme adapté. Les pointes saisonnières peuvent relever de solutions plus courtes, dont les limites et les dates de disponibilité sont confirmées à l’avance.
Trésorerie nette = fonds de roulement − besoin en fonds de roulement. Le fonds de roulement correspond aux ressources stables restant disponibles après financement des emplois stables ; cette relation aide à apprécier si le fonctionnement courant repose trop fortement sur des concours précaires.
La mobilisation de créances, par cession Dailly ou affacturage selon les dossiers, peut accélérer l’accès aux fonds. Il faut examiner les frais, les retenues de garantie, les clients éligibles, les possibilités de recours et la couverture éventuelle du risque d’impayé.
Un découvert autorisé apporte de la souplesse, mais il devient fragile lorsqu’il finance continuellement un besoin structurel croissant. À l’inverse, emprunter davantage ne corrige pas une facturation défaillante ou des marchandises invendables : le financement traite le décalage, pas sa cause.
Dans le plan de financement, Atelier Horizon distingue donc le besoin initial, l’augmentation liée au développement et la réserve nécessaire aux aléas. Emprunter ou renforcer les capitaux améliore la couverture du besoin sans réduire mécaniquement son montant opérationnel.
Le dirigeant suit enfin quelques indicateurs mensuels avec son expert-comptable : durée d’encaissement, ancienneté des impayés, rotation des marchandises et marge bancaire disponible. Chaque levier doit être traduit en euros libérés, en coût supporté et en risque évité pour devenir une véritable décision de gestion.
Quelle formule utiliser pour calculer le BFR avec des délais de paiement longs ?
La formule simplifiée est : stocks + créances clients − dettes fournisseurs. Pour une analyse complète, ajoutez les autres actifs d’exploitation et soustrayez les autres dettes correspondantes, notamment les acomptes reçus et les dettes fiscales et sociales pertinentes. Les disponibilités et les financements bancaires restent exclus du BFR d’exploitation.
Faut-il utiliser le délai prévu au contrat ou le délai réellement observé ?
Le délai contractuel sert de référence commerciale et juridique. Pour prévoir les liquidités nécessaires, utilisez aussi le comportement réel des clients et les dates probables de règlement des factures importantes. Séparez les retards, les litiges et les risques d’impayé.
Comment chiffrer le besoin supplémentaire causé par trente jours de retard ?
À activité régulière et toutes choses égales par ailleurs, divisez le chiffre d’affaires annuel TTC concerné par 360, puis multipliez par 30. Avec 144 000 euros TTC de ventes annuelles, trente jours supplémentaires immobilisent 12 000 euros. Pour une activité saisonnière, utilisez plutôt les factures et encaissements prévus mois par mois.
Pourquoi une entreprise rentable peut-elle manquer de trésorerie ?
Les ventes peuvent dégager une marge tout en restant impayées plusieurs semaines. Pendant ce temps, les achats, les salaires et les charges doivent être réglés. La croissance, les retards clients et la constitution de stocks peuvent donc absorber les liquidités malgré un résultat bénéficiaire.
À quelle fréquence faut-il suivre le besoin en fonds de roulement ?
Un suivi mensuel permet généralement de repérer les évolutions et de comparer les réalisations aux prévisions. En période de forte croissance, de saisonnalité ou de retards importants, complétez-le par une revue hebdomadaire des encaissements attendus, des échéances et des lignes de financement disponibles.